澳洲407保险怎么买?保单范围、除外责任与全程保障核对
澳洲407申请人需要核对的,不只是有没有一张保险证明。内政部要求获签者在整个停留期间维持足够医疗保障,保险应覆盖必要医疗及相关运送。购买前应把签证要求、个人健康需要和具体保单分开检查:能用来提交申请的文件,不一定能覆盖家庭实际需要的每一种治疗。
卓越移民 Premiervisa Group · 资料核对:2026年10月18日
先分清保险、体检和公共医疗资格
医疗保险主要处理在澳就医时由谁承担费用,移民体检则属于签证健康审查。已经完成体检、暂时没有疾病,仍应按407要求维持保险;购买较贵的保险,也不能代替主管机关要求的健康检查或补充报告。准备资料时把保单和体检文件分开归档,避免只找到其中一项便认为健康相关要求都已完成。
Medicare资格另有适用条件。不能因为进入公立医院、持有澳洲签证,或家属已经在澳洲,就认定医疗费用会由公共体系承担。内政部提醒,多数访客不具备Medicare资格,个人须承担相应医疗费用。若本人认为符合互惠医疗安排或其他资格,应依据具体身份向有关机构核实,再判断仍需购买的保障。
比较产品前,先写清楚谁需要保障
把主申请人、配偶及子女逐人列出,记录预计入境日期、拟停留期间和已知医疗需要。主申请人的单人保单,不能直接证明配偶和孩子也受保;同一张家庭保单,也应检查被保险人名单、出生日期及保障起止时间。家属之后才加入时,要提前询问怎样增列成员及何时生效,不等到预约就医时才确认。
将长期处方、持续复诊、拟进行的治疗和怀孕生育计划作为购买前的问题,按保险公司要求如实提供必要信息。这里只是帮助选择适合的保单,不要求在普通咨询聊天中发送全部病历。涉及敏感资料时,通过承保机构指定的安全渠道办理,保存实际问答和最终确认。
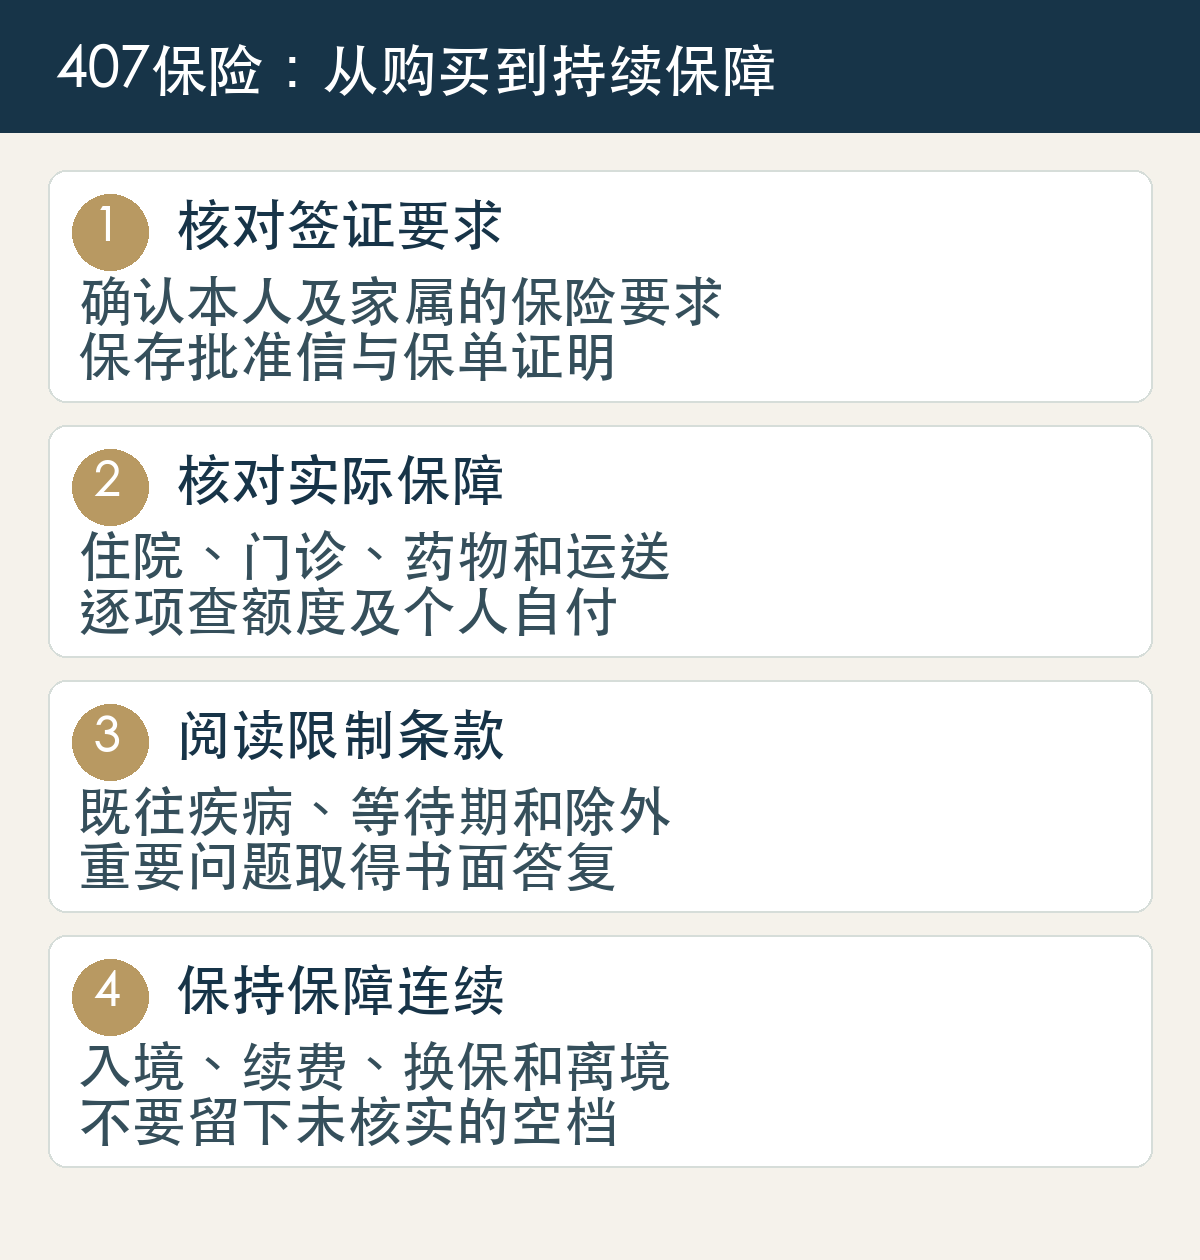
报价相近,保障内容可能差在哪里
先看住院待遇,包括公立及私立医院、急诊、日间手术和住院期间的医生费用如何处理。医院账单与医生账单可能分别计算,产品宣传写着住院保障,仍应查看给付标准和可能自付的部分。内政部建议就医前了解预计费用、保险承担范围及个人自付,计划性治疗尤其适合提前取得估算。
门诊、检验、影像、处方药及救护车也要逐项比较。某项服务列在产品介绍中,并不表示任何金额、任何使用次数都可报销;有的项目涉及给付上限、认可服务者或其他条件。把自己可能使用的项目列成清单,请保险方指出对应条款,比只问一句是否符合签证要求更容易得到可用答案。
| 核对项目 | 向保险方确认什么 |
|---|---|
| 住院与急诊 | 适用医院、给付依据和可能自付 |
| 门诊与检查 | 医生、化验及影像的保障范围 |
| 药物与运送 | 药品限制、救护及转院保障 |
| 家属与期间 | 被保险人名单和实际生效日期 |
等待期与既往疾病,要在付款前问清
等待期是保单生效后,某些项目仍需等待才能申请给付的期间。它与保险是否已经开始生效不是同一个问题。对持续用药、拟手术、精神健康治疗或生育安排,应根据真实情况问清适用定义及等待规则。不能只看客服说保险已经有效,就认定眼前安排的治疗也已具备报销资格。
既往疾病、除外项目和等待期的判断,要阅读具体保单及保险方书面说明,不凭个人对病情轻重的理解自行排除。若对条款中的术语看不明白,可以请对方说明相关情形怎样处理,并保存答复。对于何时确诊、何时出现症状等事实,应保持记录一致,不为了更便宜的报价改变描述。
自付费用需要留预算
保费是购买保障的费用,实际看病时仍可能有起付、自付或账单差额。即使某项治疗在保障范围内,实际收费与保单给付之间仍可能存在差额。比较产品时,应同时考虑保费、可承受的个人支出和家庭备用金,不能只把年度保费最低当作最适合的选择。
安排非紧急治疗前,可向医疗服务方索取预计收费,并向保险方核对同一项服务的预计给付。两边确认的项目名称、医生或机构、日期应能对应。该做法用于了解预算;真实急症发生时,应按医疗需要寻求救助,不因为还未取得书面报价而自行延误。
保险证明怎样放进申请材料
按407申请清单和当时系统要求准备证明,核对姓名、被保险人、保单号码、保障期间和承保资料。报价单、付款意向、正式保单及保险证明各自用途不同。仅有一张拟购买产品的截图,不能直接写成已购买并获得保障;付款之后也应取得实际生效的文件,核对是否与最初报价一致。
内政部的一般保险指引涉及不同签证和保险安排,不能把其他类别的学生保险名称当作407通用答案。对境外承保或特别产品,先核对官方当前要求,再向承保方取得具体证明。具体保单是否符合要求,仍需根据适用规则及实际保障确认。
签证、入境日期变化时,一并调整保险
获批后读取实际签证期限及条件,再核对保险是否覆盖拟在澳的整个期间。若开训延期、机票改期、家庭成员行程变化或提前结束安排,应及时询问保单怎样调整。不要只更改机票,忽略保单仍按原日期开始或结束。新的日期要反映在最终文件中,不能仅在聊天里得到口头同意。
离境旅行时,澳洲境内医疗保障、海外旅行保障及返回澳洲后的恢复安排也应分别查看。不要假定所有澳洲医疗保单都承担境外治疗、遣返或旅途损失。实际行程涉及多地时,列出需要覆盖的时间和地区,让保险方确认现有产品能解决哪些风险。
换保险或分期付款,重点是不要出现保障空档
换保前先取得新保单的承保及生效确认,再处理原保单终止时间。等待期如何衔接、原来的保障项目是否改变,都需要新保险方明确答复。不能只因为新产品名称相近,就假定已经服务过的等待期一定原样承认。保存两份文件及双方确认,方便以后解释保障是否连续。
如采用定期扣款,设立续费提醒并检查实际扣款结果。卡片失效、余额不足或更换账户,都可能影响付款。发现欠费或收到停保通知时,尽快向保险方确认当前状态和补缴办法,不以曾经买过保险为依据继续认定现在受保。
咨询时准备哪些资料
准备当前签证类别和条件、本人及家属人数、预计行程、现有保单及需要核对的问题。可以先制作一页比较表,分别写清保障范围、等待期、除外、自付和衔接安排;未拿到书面答案的地方留为待确认,不用模糊的符合要求代替。
卓越移民Premiervisa Group可按约定范围协助梳理407申请所需的保险证明及资料衔接。承保、理赔和产品适用问题仍应向保险机构核实。先把具体条款和文件对齐,再确认购买或调整安排,后续需要补材料时也更容易追溯。