BIV可以贷款买生意吗?申请前资金与获签后融资不能混用
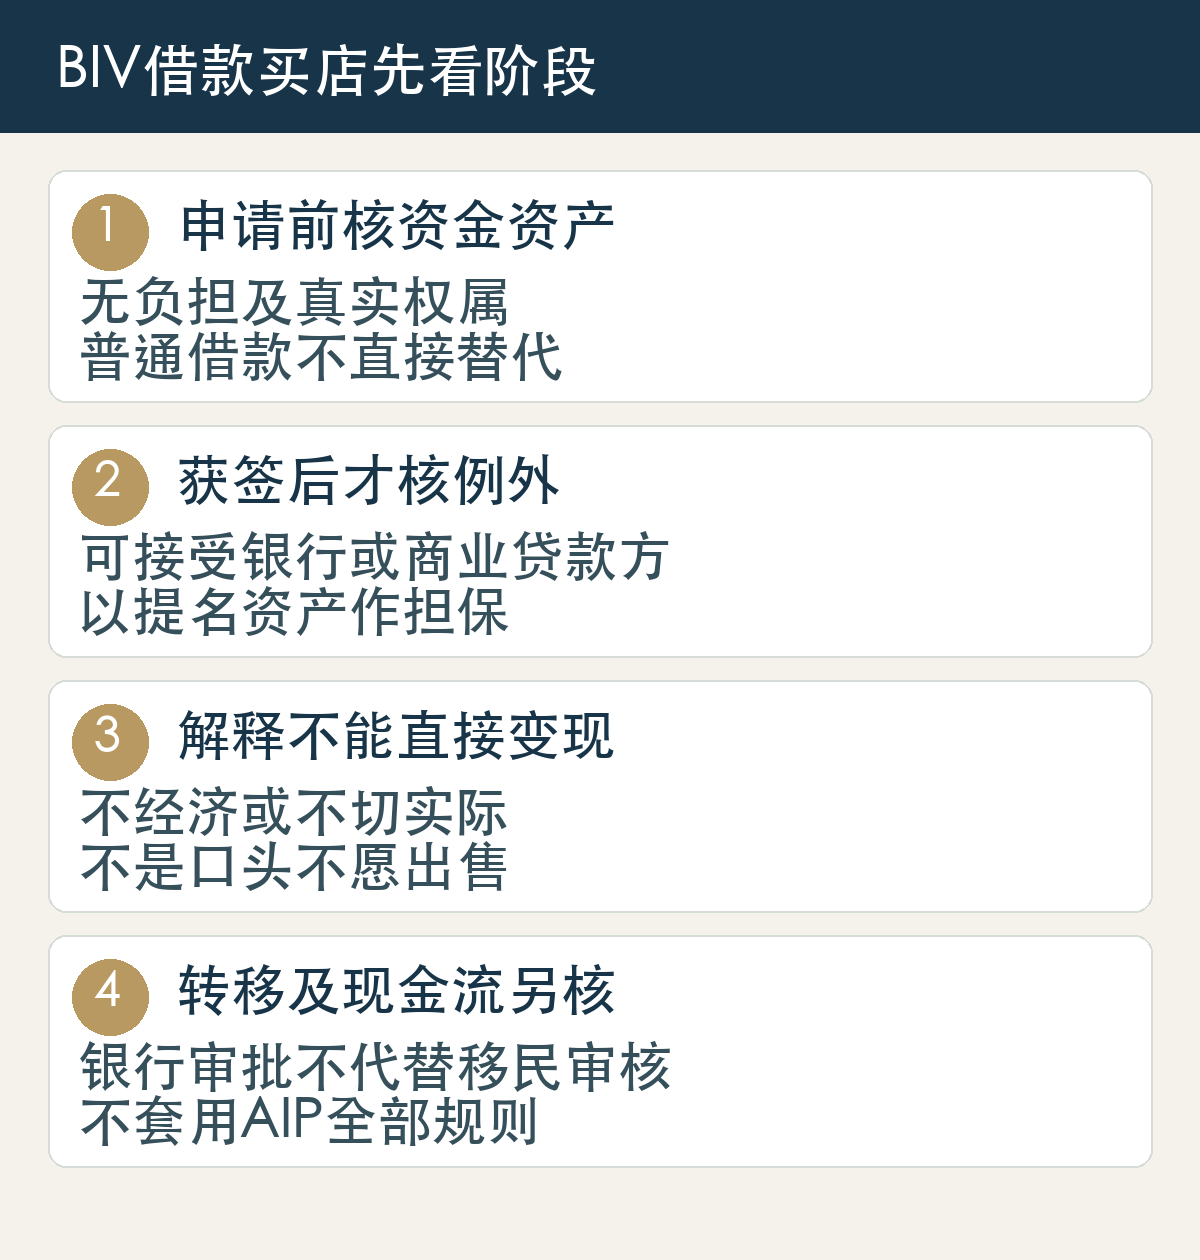
BIV不能把普通借款直接作为申请时提名的自有资金。现行BD2.15把借款例外放在工作签证已获批之后,并须满足BD6.5对贷款方、提名资产担保及难以变现等要求;有房产抵押也不代表自动可用。
卓越移民 Premiervisa Group · 资料核对:2026年10月18日
先看发生阶段,不把融资例外提前使用
BD2.15要求提名资金或资产无负担,并限制借入资金;其例外涉及工作签证获批后,包括获准更换提名企业后,按BD6.5处理的融资安排。不能在最初申请时只拿未获贷款的借款计划代替资金资格。
申请人可以先列本人现有资产、负担及拟提名部分,明确什么是真正拥有的净额。与其他人共同持有时,还要按相应权属规则判断,不能把共有资产全值与银行愿意贷款金额重复相加。
获签后贷款仍须以提名资产担保
BD6.5要求贷款来自移民官可接受的银行或商业贷款机构,并由工作签证申请或获准变更中提名的资产作担保。不是任何一笔在银行账户出现的贷款都自然符合。
应让贷款合同、担保文件、产权及原提名资料互相对应。亲友垫款、卖家延期收款或企业另借的经营周转款,各有不同性质,不能未核条件就全部称为同一种合资格购店资本。
为何不直接出售资产,也需要事实支持
条文要求清算提名资产不经济或不切实际,例如可能需要出售一门业务。单纯表示个人不想卖资产,并不能代替该项条件的核查。
可以按事实提供资产性质、变现影响及相关专业意见,说明拟融资安排。不能编造出售损失或虚构企业不能转让的限制;是否满足由移民官根据证据判断。
贷款获批、合法转移与购买企业仍是后续步骤
银行审批贷款不代替移民判断,移民条件允许研究贷款也不保证银行会批。款项实际汇出、转入及支付业务时,还需符合合法、可追踪、透明及有效控制等资金转移要求。
可在文件表分别记录贷款机构、批准及放款、担保、转移和交割。任何一步结果不明确时先核真实记录,不因某份合同已签就写成资金及收购全部完成。
融资成本不能从签证最低购买额直接扣除
利息、还本期限、汇率及企业经营现金流,需另作真实预算。是否使用贷款涉及个人风险和具体金融条款,本稿只说明移民指引的范围,不替家庭选择贷款产品或承诺收益覆盖融资成本。
若现有资产已经抵押、提名金额或交易结构改变,应先核当前文件和适用规则。不要把AIP融资安排中的每一项文字直接复制到BIV,两类签证应分别按各自现行条文审核。