子女刚加薪够担保Parent Boost吗?为什么还要查过去税年
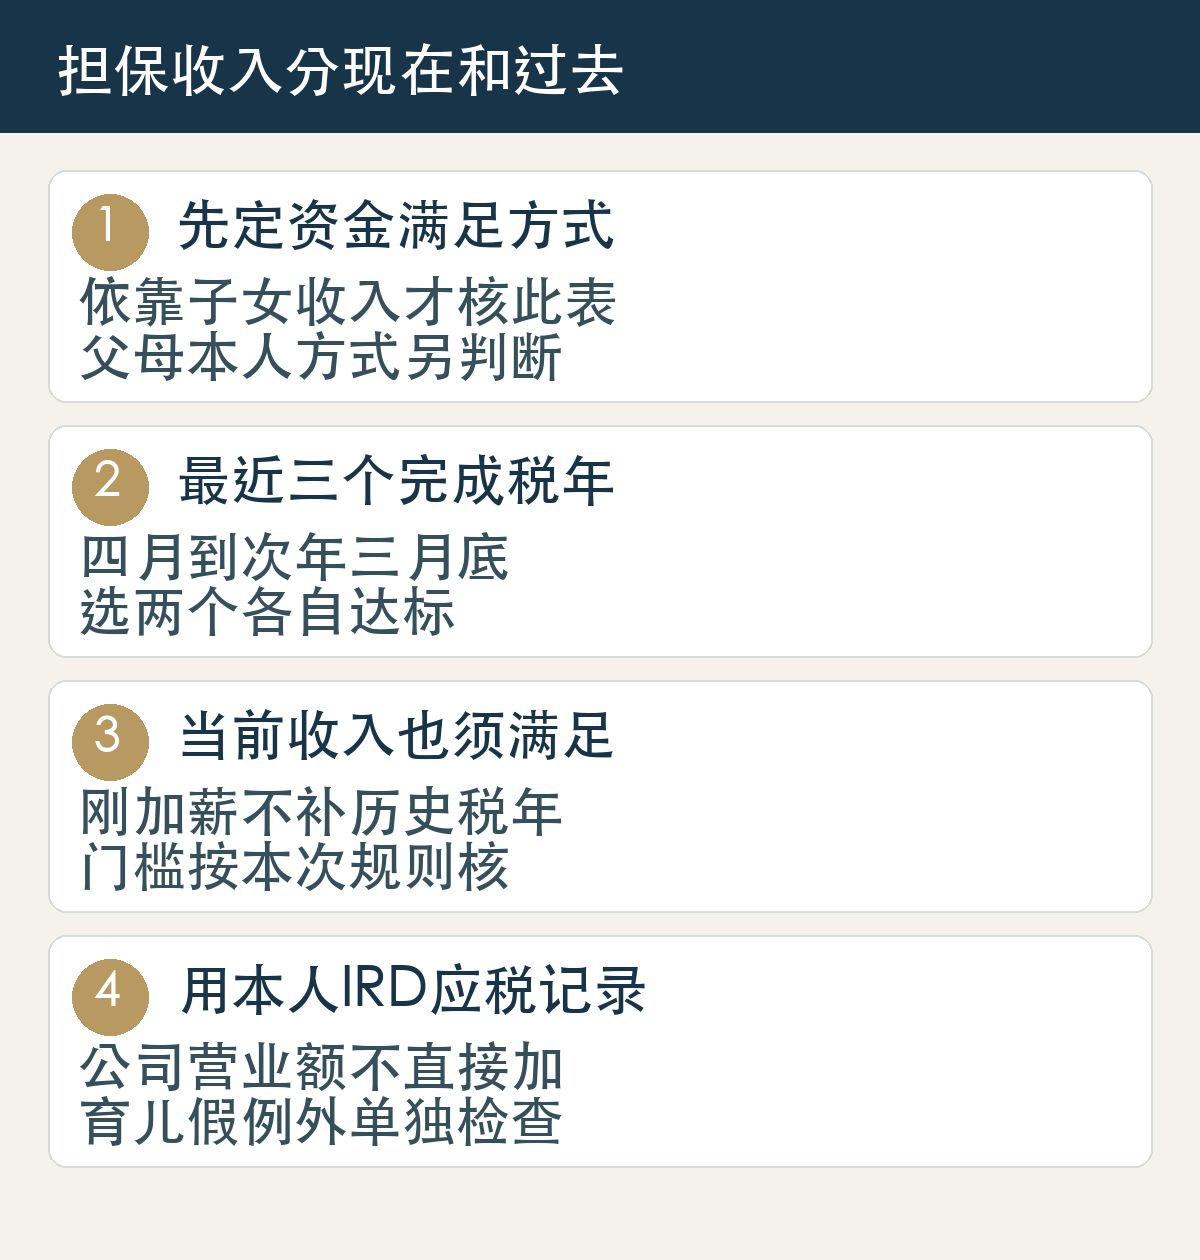
仅现在加薪达标通常不够。用担保人收入满足Parent Boost资金条件,须核当前收入,并在申请前最近三个已完成的新西兰税年中,有两个税年各自达到相应门槛;尚未结束的税年不能直接拿来替代。
卓越移民 Premiervisa Group · 资料核对:2026年10月19日
先数已完成税年,不按自然年
新西兰相关税年为四月一日至次年三月三十一日。若在2026年4月1日至2027年3月31日期间申请,主网页示例核查2023年4月1日至2026年3月31日之间已完成的三个税年,从其中选择符合要求的两年。
当前税年才开始涨薪,不能仅用最近两个月工资乘十二,便把它填成一个已经完成的合格税年。过去税年是否达标,与现在岗位和薪酬是否达标,应分开保存证据。
同一申请所用门槛按递交时规则核
V4.25.15.1规定所需门槛按递交时适用的中位收入及相应人数表计算,并用于所选择的已完成税年。不能自行逐年套较低历史门槛后,把不符合本次要求的税年认定为合格。
目前单一担保人担保一名父母为NZD72,800,两名为109,200;两名联合担保人担保一名父母合计109,200,两名为145,600。已担保的人数也会影响计算,本稿不将这些一至两人数字推广到所有多家庭情形。
公司赚钱不等于本人应税收入
条文通常只接受由新西兰IRD记录并确认的本人应税收入。公司或信托所得不能直接并入,除非按规定已支付为本人股东雇员薪资、股息或信托收入,并出现在本人税务资料中。
因此,公司营业额高、公司银行有现金或配偶个人收入高,都不能在没有对应条件和本人税务记录时直接加进一个担保人的收入。应保留与收入性质对应的IRD文件,而不是只提供企业经营截图。
父母自己有收入或资金时,别误套担保收入条件
V4.25允许父母采用本人维持资金或持续年收入等其他方式。子女仍须符合担保身份、关系及承担责任条件,但如果资金要求并非依靠子女收入,不应未经核对把担保收入方式的全部税年条件强加为所有家庭通用。
先确定使用哪一资金方式,再查对应门槛与证据。父母资金不合格时,不能因子女愿意担保便认为自然补足;子女税年不足时,也不要把亲属转账写成自己的应税收入。
收入不足的原因要按具体条文处理
V4.25.15对育儿假造成的特定税年不足有单独证据安排,但不是所有刚入职、休假或经营亏损都自动获豁免。存在这类情况应读取专门条件,不能只报现在的工资而省略历史记录。
实际可先列三个已完成税年、拟选两年、IRD确认收入、目前收入和已担保人数,再核是否存在明确例外。条件尚未达到时如实记录,不把将来预期年薪当作已经完成的税务事实。