澳洲417、462工资已扣税,还要报税吗?按收入年度核对资料
不一定。工资已代扣税,不等于每位417、462持有人都要再报一次,也不代表一定能退税。先按一个完整澳洲收入年度合并资料,再看是否全部只是工作假期期间的工资、全年应税收入多少,以及有无其他收入或需要申报的事项。
卓越移民 Premiervisa Group · 资料核对:2026年10月18日
澳洲收入年度不是你入境后的十二个月
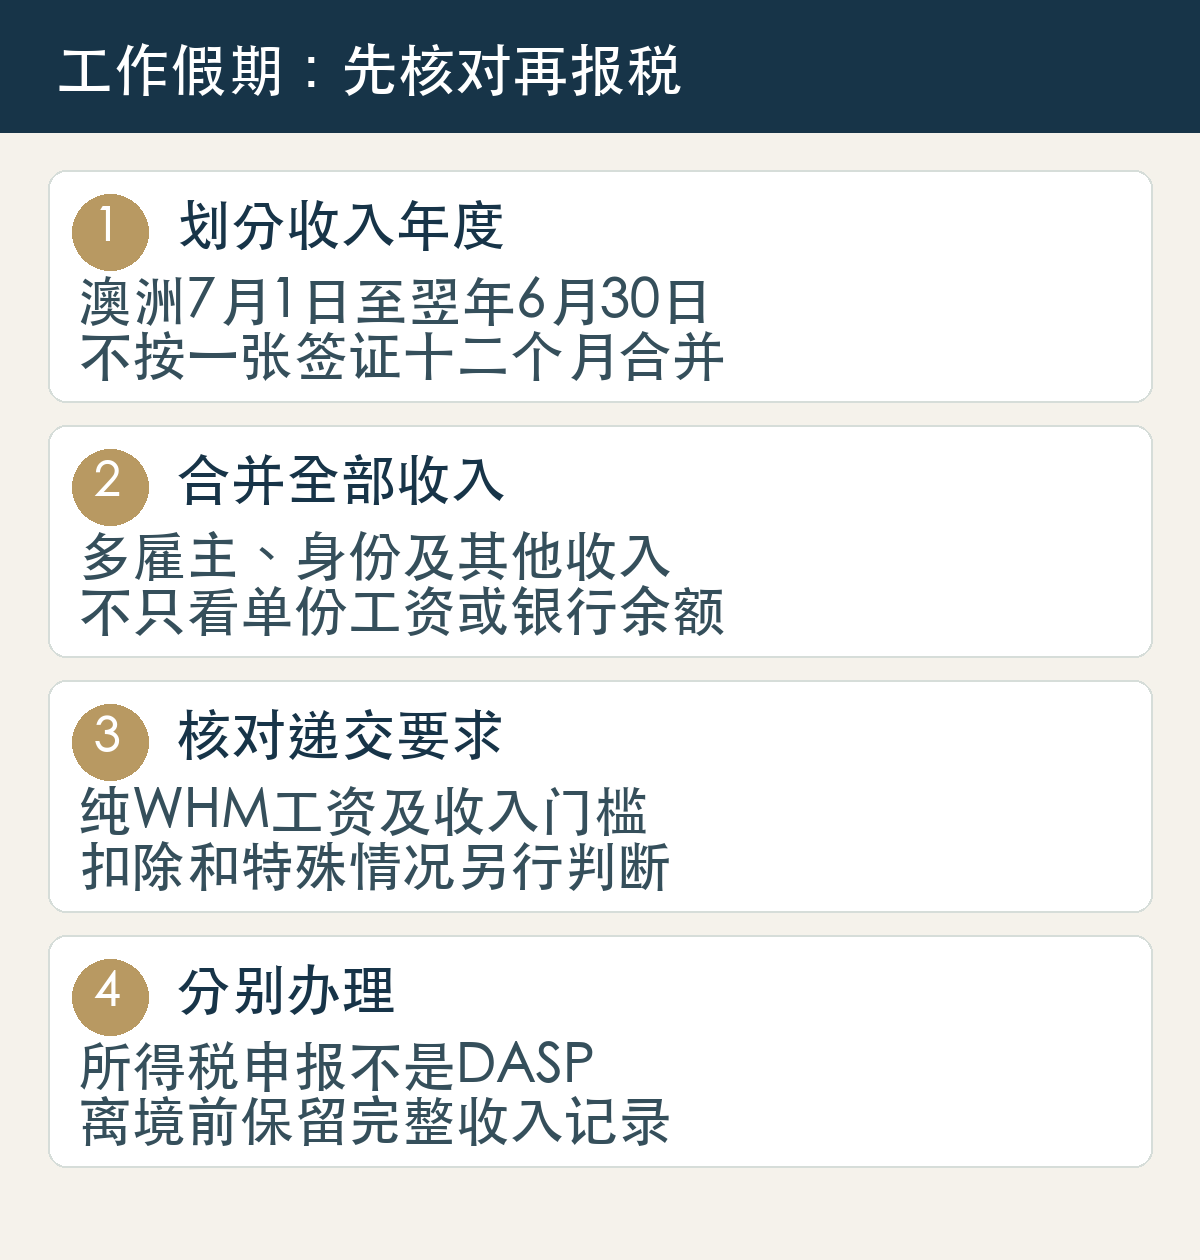
ATO说明,澳洲收入年度从7月1日到下一年6月30日。假如一段工作跨过6月30日,需要按相应年度核对;不能因为工资来自同一农场、同一张签证,便把两年的收入并进一份申报。也不能只看自己最后离澳的年份,漏掉此前年度。
先列每位雇主、实际受雇期间、税前收入和预扣税,再对应官方收入记录。跨年度、换签证或中途离澳的人,应把各期间分开。入境日、发薪日和工作期间的意义不同,有疑问时保留完整工资资料,让注册税务专业人士按适用规则判断,而不是自行挪动一笔收入的年份。
ATO列明的免递交条件,需要同时满足
工作假期官方指引写明:如果收入全部来自持WHM身份期间的工资薪金,而且该收入年度应税收入在2020—21及以后年度低于45,001澳元,通常无须递交税表,也无须提交non-lodgment advice。应核查全部条件,不是看到收入低于某个数字就直接结束判断。
例如,全年有多个雇主时,要合计相关收入,不是每个雇主各有一个45,000澳元额度。若还有非工资收入、非WHM身份期间收入,或其他需要处理的税务事项,应重新核对个人申报义务,不把纯工资情形直接套用。这里不对某一位申请人的税务居民或收入归属作结论。
需要申领合资格扣除的人,ATO说明仍要递交税表。部分符合非歧视条款国家条件且属于澳洲税务居民的WHM,也可能需要考虑通过申报处理适用待遇;不能仅凭持有英国相关证件或在澳待了半年,就自行推定符合全部条件。
预扣税与年度最终税额不同,不承诺人人退款
雇主代扣发生在发薪阶段,年度税务处理则根据完整收入和适用情况确定。被扣过税的人可能无须递交,也可能需要补税或可获得退款,不能只从每周工资单上的一个比例判断最终结果。听到所谓工作假期税款全部能拿回,应要求对方说明依据。
先检查雇主有没有正确记录WHM身份和TFN,以及工资记录有无遗漏、更正或重复。未登记WHM雇主可能适用不同的代扣处理,但这也不代表不看全年情况就可以承诺全额退回差额。涉及多个身份、多个雇主或其他收入时,更应按实际资料重新计算。
扣除项目也需要真实、合资格及能够证明的支出。不能为了增加退款而编造工作费用,或把所有房租、旅行、生活开支自动说成可扣除。先保留原始凭据和用途说明,再按ATO对应要求判断;没有核实的项目不填入确定金额。
income statement、工资单和到账记录要能对应
ATO说明,雇主通常通过Single Touch Payroll提供income statement,可在myGov关联的ATO服务中查看收入、预扣税及相关养老金信息;尚未使用STP的付款方可能提供payment summary。不要只凭银行到账总额推算税前工资,因为到账金额通常已经扣除了某些项目。
每位雇主对应保存名称、工资期间、收入记录和更正通知。若同一时期有劳务公司及实际工作地点,先弄清真正付款方;农业岗位地点与工资支付主体不一定同名。发现记录不一致,先向工资人员核对,不把同一笔收入重复计入两家单位。
工资或税务资料与集签证据可以有重叠,但用途不同。ATO收入记录能够帮助核查受雇事实,不能单独证明工作一定符合二签、三签指定行业、邮编和期间要求。税款已扣,也不会自动解决实际签证工作条件问题。
永久离澳可以研究提前报税,不是每次出境都适用
ATO工作假期指引说明,在6月30日前永久离澳的人可以提前递交税表。这个说明不能简单扩大为每次回国休假都应该提前报税。是否符合适用程序,还要按本人实际离境、工作及后续收入安排核查。
离开前保存收入资料,确认之后能接收雇主和ATO通知。若工资尚未结清、记录需要更正或之后仍有收入,不要为了赶航班按估计数字结束申报。使用税务代理时核对其注册及委托范围,并保存实际递交版本和正式结果。
所得税、养老金和签证结束各自办理
DASP是符合条件的临时居民离澳后领取养老金的程序,所得税申报是另一事项。提交税表不会自动领取super;拿到DASP也不表示此前所得税年度已经完成。两者的资格、金额组成和税务处理不同,应分别记录。
同样,税表递交或退款到账不会自动延长签证、给予工作权或影响二签集签天数的计算。离境前把税务资料、养老金资料和签证行程分开核对,每一项保存实际回执。这样后续有人要求补资料时,能够知道缺的是哪一份记录,而不是笼统认为离澳手续已经全部完成。