新加坡GIP企业财务报告怎么准备?A1、B1与C1要求分别看
新加坡GIP不同类别的财务资料要求不完全相同。本文按EDB现行Factsheet区分成熟企业主A1、二代企业主B1及快速增长企业创始人C1,并说明中国企业审计机构前50要求的适用范围。
新加坡GIP企业财务报告怎么准备?A1、B1与C1要求分别看
卓越移民 Premiervisa Group · 资料核对:2026年10月25日
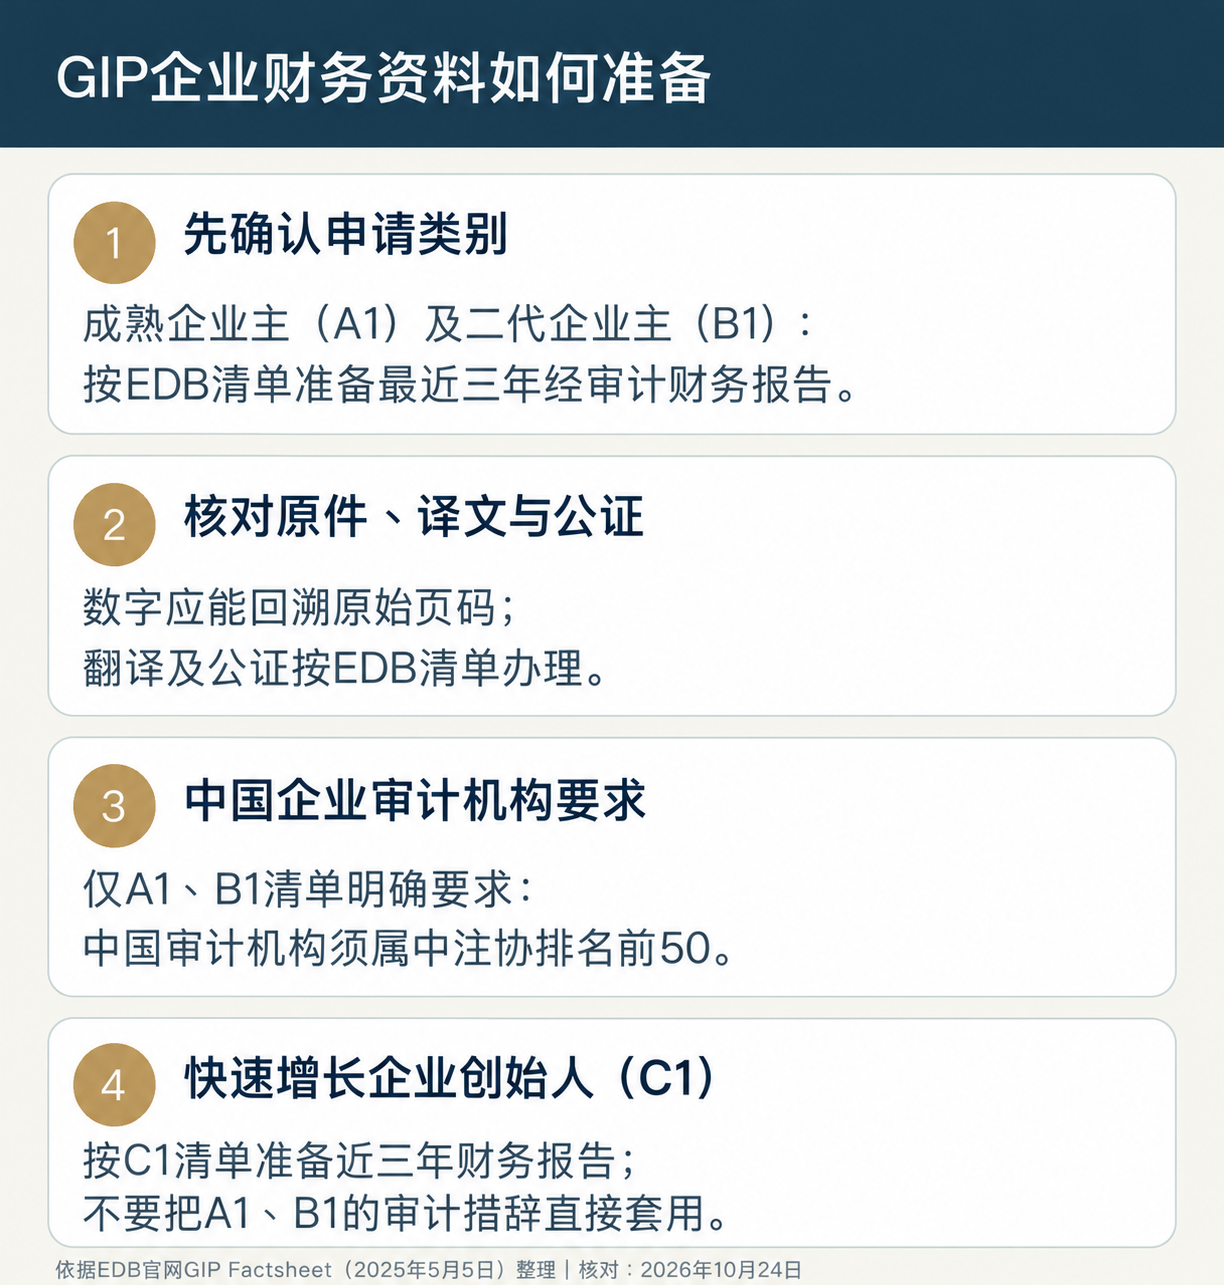
新加坡全球投资者计划(GIP)的企业财务文件要按申请类别准备。EDB现行Factsheet对成熟企业主(A1)和二代企业主(B1)列出最近三年经审计财务报告及相应审计机构要求;快速增长企业创始人(C1)的清单写的是最近三年财务报告。不能把A1、B1的措辞直接套用到C1。
先确认申请类别,再整理三年报告
准备财务材料前,先确认申请人采用的GIP类别、企业主体和对应的官方文件清单。EDB Factsheet将成熟企业主、二代企业主和快速增长企业创始人分开列示,三类的证明重点并不完全相同。只看“都要交三年财务资料”就把文件合并成一套,容易忽略报告形式及机构要求的差别。
对于A1成熟企业主及B1二代企业主,Factsheet列出最近三年的原始审计财务报告,并对报告出具、审计机构及非英文材料的处理作出说明。上市公司相关文件另按清单列出的年报安排核对。应确认报告对应的法律实体、财年、单体或合并口径,并保留完整报告及附注。
C1快速增长企业创始人的Factsheet栏目则写明最近三年财务报告,并说明非原件、公证及指定文件翻译的处理。该栏目没有以与A1、B1相同的文字直接表述审计报告和中国审计机构前50要求。因此,不能仅凭其他类别的要求推断C1也完全适用同一规则;若个案收到额外文件要求,应以EDB对该类别的书面说明和申请时适用清单为准。
先制作一张逐年索引,记录报告主体、财年、报告类型、签署机构、报告页码及是否需要翻译或公证。企业曾改名、重组或改变持股结构的,还要把报告主体与申请人所依赖的企业关系对应起来。管理账、报税材料、预测表和审计报告反映的内容不同,不应未经确认互相替代。
中注协前50要求要限定在对应类别
EDB Factsheet对A1及B1的中国注册企业审计报告列出审计机构资格要求,并链接至中国注册会计师协会排名资料。核对时,应以EDB当前链接的文件为准,确认报告实际出具机构的法律名称及该机构是否属于文件所列范围。
不要只按事务所品牌、集团名称或口头简称判断。总所、分所、合并后的机构名称以及签署报告的法律主体可能不同;委托前应让实际出具方确认报告抬头、签章机构和具体年度名单的对应关系。排名符合这一项,也不代表报告内容或GIP申请自动合格。
对C1,不能把A1、B1清单中的中注协前50措辞直接当成已明确适用。应按照C1对应清单准备文件;如果EDB针对具体申请人提出审计或机构方面的补件要求,再按该要求处理。这样能避免把不同类别的文件条件混在一起,也避免为了“保险”而把未经官方确认的要求说成统一规则。
把财务数字、翻译和公证对应到原件
营业额、资产或其他表格数字应能回到对应年度的原始财务文件及页码。币种、会计年度和合并范围要标明;若报表曾重述或企业的会计口径变化,应保留原版并说明差异,不要把不同版本的数字拼成一份看似连续的记录。
非英文文件要按适用类别的Factsheet核对具体翻译范围和认证形式。A1、B1清单列出的审计师说明、资产负债表、损益表、股本及股东名单等项目,应逐项与原件核对。C1的文件要求另有表述,应逐项确认哪些材料需要英文翻译、公证或提供原件;不要把一类的清单当成所有类别的统一清单。
如果使用多家企业资料支持申请,需分别标明每家企业的所有权关系、财务期间及所承担的证明用途。母子公司、集团合并报表和单体报表不可不加说明地重复相加。财务报告只是一组证明文件,不能替代其他类别条件、投资证明或申请材料。
委托前做一次类别和版本复核
提交前,将申请类别、EDB Factsheet版本、报告主体、财年、报告类型、出具机构、译文及公证状态放在同一张核对表中。确认每份材料都能对应到申请清单的具体项目。EDB官网链接的Factsheet页脚日期为2025年5月5日;政策或清单可能更新,实际准备时应再次打开官网当前文件,不只依赖保存的旧版PDF。
本稿只解释公开清单中不同类别的文字范围,不判断个别企业是否符合GIP资格,也不保证任何审计报告会被接纳。遇到类别边界或清单未写明的要求,应向EDB核实具体适用条款后再安排审计及翻译工作。