GIP快速增长企业创始人:五亿估值、主要个人股东和投资人怎样证明
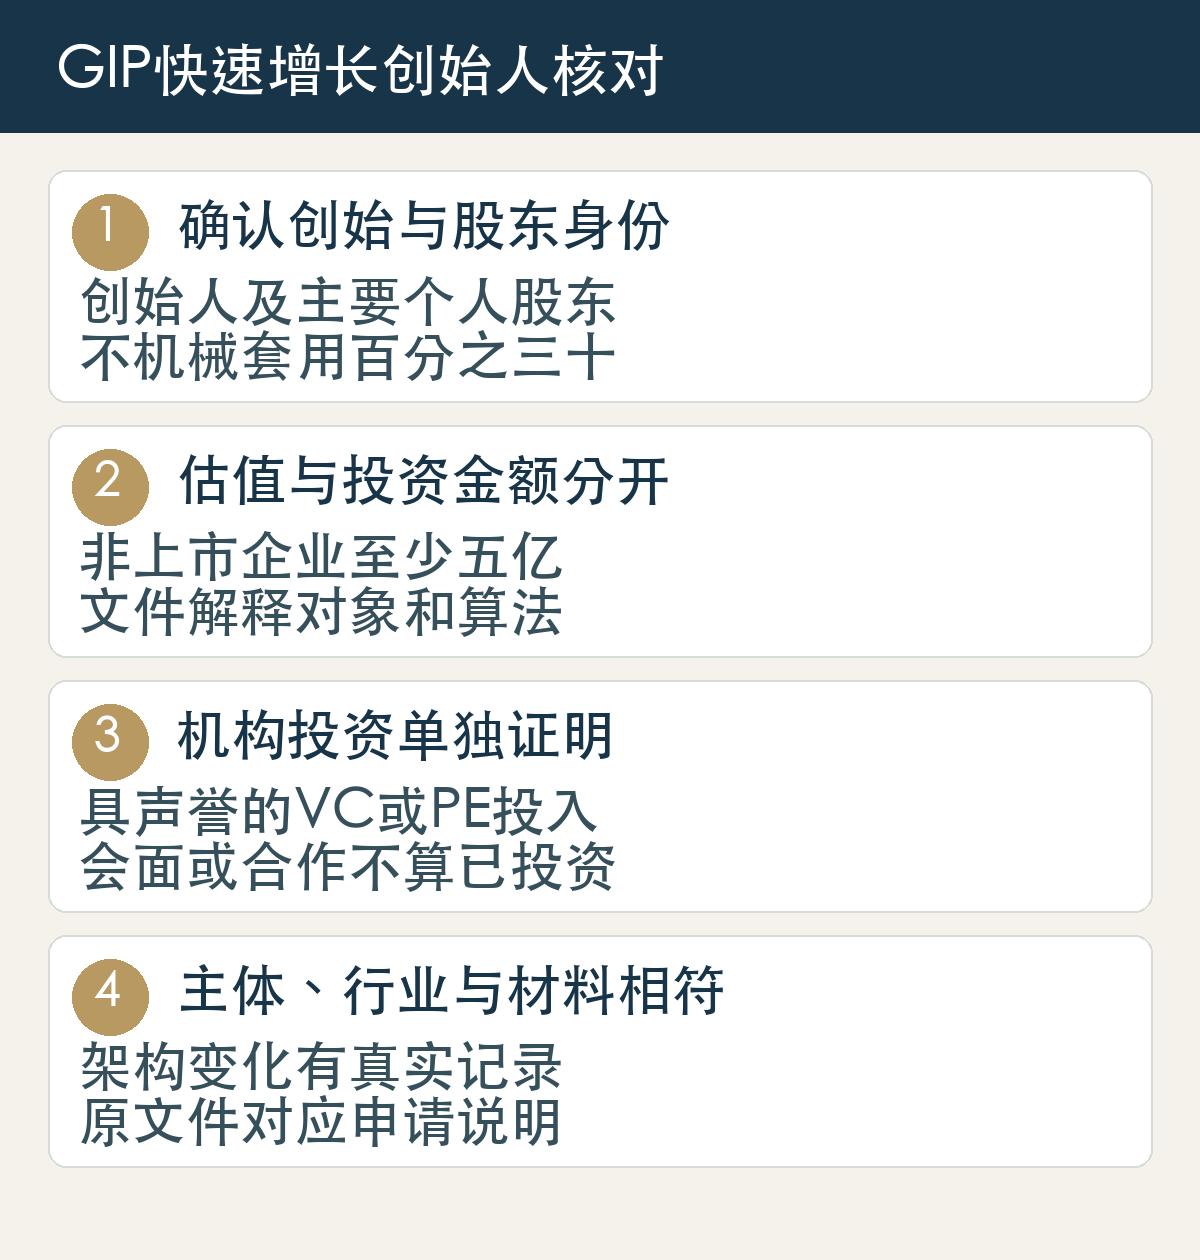
GIP快速增长企业创始人类别,核对创始身份、最大的个人股东之一、非上市企业至少五亿新元估值,以及具声誉VC或PE机构投资等条件。企业估值不是GIP投资金额,也不能单凭后来买入股份取得创始资格。
卓越移民 Premiervisa Group · 资料核对:2026年10月19日
GIP快速增长企业创始人类别,核对创始身份、最大的个人股东之一、非上市企业至少五亿新元估值,以及具声誉VC或PE机构投资等条件。企业估值不是GIP投资金额,也不能单凭后来买入股份取得创始资格。
五亿估值是一项资格条件,不是要投入的资金
GIP快速增长企业创始人类别,关注申请人的创始身份、主要个人股东位置、企业估值及投资者背景。官方现行说明要求资格企业为非公开上市公司,估值至少五亿新元,并已有具声誉的风险投资或私募股权机构投资。申请人须是创始人及最大的个人股东之一,企业还要符合附件B行业要求。
这里的企业估值,与GIP选项A、B或C所涉及的投资安排不同。公司估值达到五亿新元,不等于申请人要向政府缴纳五亿;也不等于其个人持股一定可以随时变现为相同金额。先把资格企业价值、个人权益和未来投资方案分开,才能避免把三种数字放进同一份资金预算。
这一类别也不是一般证券投资者类别。后来买入一笔股份,可能取得企业权益,但并不会因此产生创始经历。应从公司实际成立、业务发展及股权记录说明本人身份;是否具备合资格背景,需要完整事实支持,不能只在个人简介中增加“创始人”三个字。
先确认资格企业、本人及融资主体是否一致
创业项目可能同时存在境外控股公司、知识产权公司和各地经营实体。列材料前,先明确哪一家是用于本次申请的资格企业,再说明估值报告、股东记录及机构投资分别对应哪个主体。如果文件涉及不同公司,需要用真实架构和交易安排解释关联,而不是把相近品牌名称视为同一个法律主体。
管理层介绍、网站署名和正式公司记录可以提供不同层面的信息。申请人应把创始时间、历次重组和当前任职按时间排列,查看是否存在需要解释的主体变化。经历由团队共同完成时,说明本人的真实角色,不把整个创业团队的成果都写成一个人独立取得。
企业经过并购或合并后,原来创办的公司与目前估值主体可能已经不同。此时宜先整理交易及存续关系,再核实这些事实如何适用资格要求。不要只拿当前较高估值,配上另一家旧企业的创办证明,省略中间发生了什么。

最大个人股东之一,需要能比较的股权记录
官方对这一类别使用的是最大的个人股东之一,并没有把所有申请人统一写成持股至少百分之三十。不能将成熟企业主或选项A中的比例要求,未经区分直接搬到此处;同样,也不能自行发明一个较低百分比,作为官方保证符合资格的门槛。
可先准备最新股权表,区分个人股东、机构股东及持股主体,再把申请人的权益对应到支持文件。创始人融资后持股下降并不罕见,但是否仍符合该项条件,应按实际结构评估。只证明自己持有股份,而不提供能够判断股东位置的资料,可能不足以解释这项资格依据。
不同股份类别、员工期权、可转换工具及间接持股,会令结构表更复杂。整理时保留工具是否已经生效或转换、采用的计算状态及日期,不把未来可能取得的股份提前写成现有权益。公司自行制作的表格应能与正式文件衔接,不能把估算结果包装成已经确认的官方结论。
企业估值要看证据和计算范围
官方材料清单提到估值报告,也列有股票购买协议、认购协议、条款清单或载明估值的公开公告等同等文件例子。是否足以支持具体个案,应结合原文件、计算及官方要求核实;不是任何出现一个价格数字的文件,都自动证明整个企业估值达标。
整理时先说明估值对应日期、币种、企业主体,以及数字怎样从文件计算出来。文件只涉及部分股份或特定类别权益时,应查看它能证明什么,不自行假设一定可按最简单倍数推算企业整体价值。若不同资料的数值有差异,保留各自适用背景及解释,不只挑最高的一份。
尚未成交的融资洽谈与已经完成的机构投资,也要分开标记。某份文件可用于解释估值,并不代表融资已经落地或投资者条件已经满足。可以用一张状态表区分签署、条件尚待满足、交割及资金处理,避免团队把“正在推进”统一写成“已经完成”。
估值文件需要怎样认证及翻译,应查看材料清单。若报告原本不是英文,还要核对需要翻译的部分和相应形式。不要只翻译结论页,却遗漏说明估值对象、假设和限制的内容;这些资料往往决定一个数字能被怎样理解。
机构投资背景不能靠品牌贴图代替
本类别还要求企业已经获得具声誉的VC或PE机构投资,因此估值与投资者背景是两项需要分别支持的事实。官方材料清单要求投资者名单等资料。准备时明确投资机构的法律名称、所投主体及支持文件,不只在商业计划封面放几个知名机构标志。
创业比赛、加速器活动、商业合作和实际股权投资,不应混在同一栏。曾与某机构会面或参加其活动,可以如实说明,却不能改写为它已经投资企业。对基金名称、管理人及实际投资载体不同的情况,应把关系解释清楚,而非假设品牌相同就没有证明问题。
资格企业的行业也需独立核对。可以用实际产品、客户及收入来源说明业务怎样对应附件B,而不是仅凭“高增长”或“科技”标签。申请人在访谈中应能够解释这些材料,尤其是股权、投资和产品发展之间的关系,避免书面方案与本人掌握的业务事实脱节。
下一步材料以可核对为准
把文件目录分为创始及经历、股权结构、企业估值、机构投资、行业和其他企业资料,能较早发现哪项证据不足。每项核心主张标出原文件页码,重要版本保留日期;这属于准备建议,不是增加政府规定的新文件类别。
符合快速增长企业创始人类别后,仍需另行评估投资方案、准备申请并接受官方审核。不能把一份高估值融资文件描述为已获新加坡PR资格,也不能保证完成投资就一定批准。本稿按2026年10月19日EDB官网当前连结的说明文件整理,正式递交前应重新核对适用要求。