政策解读
Parent Boost保险公司写在官网就一定合格吗?
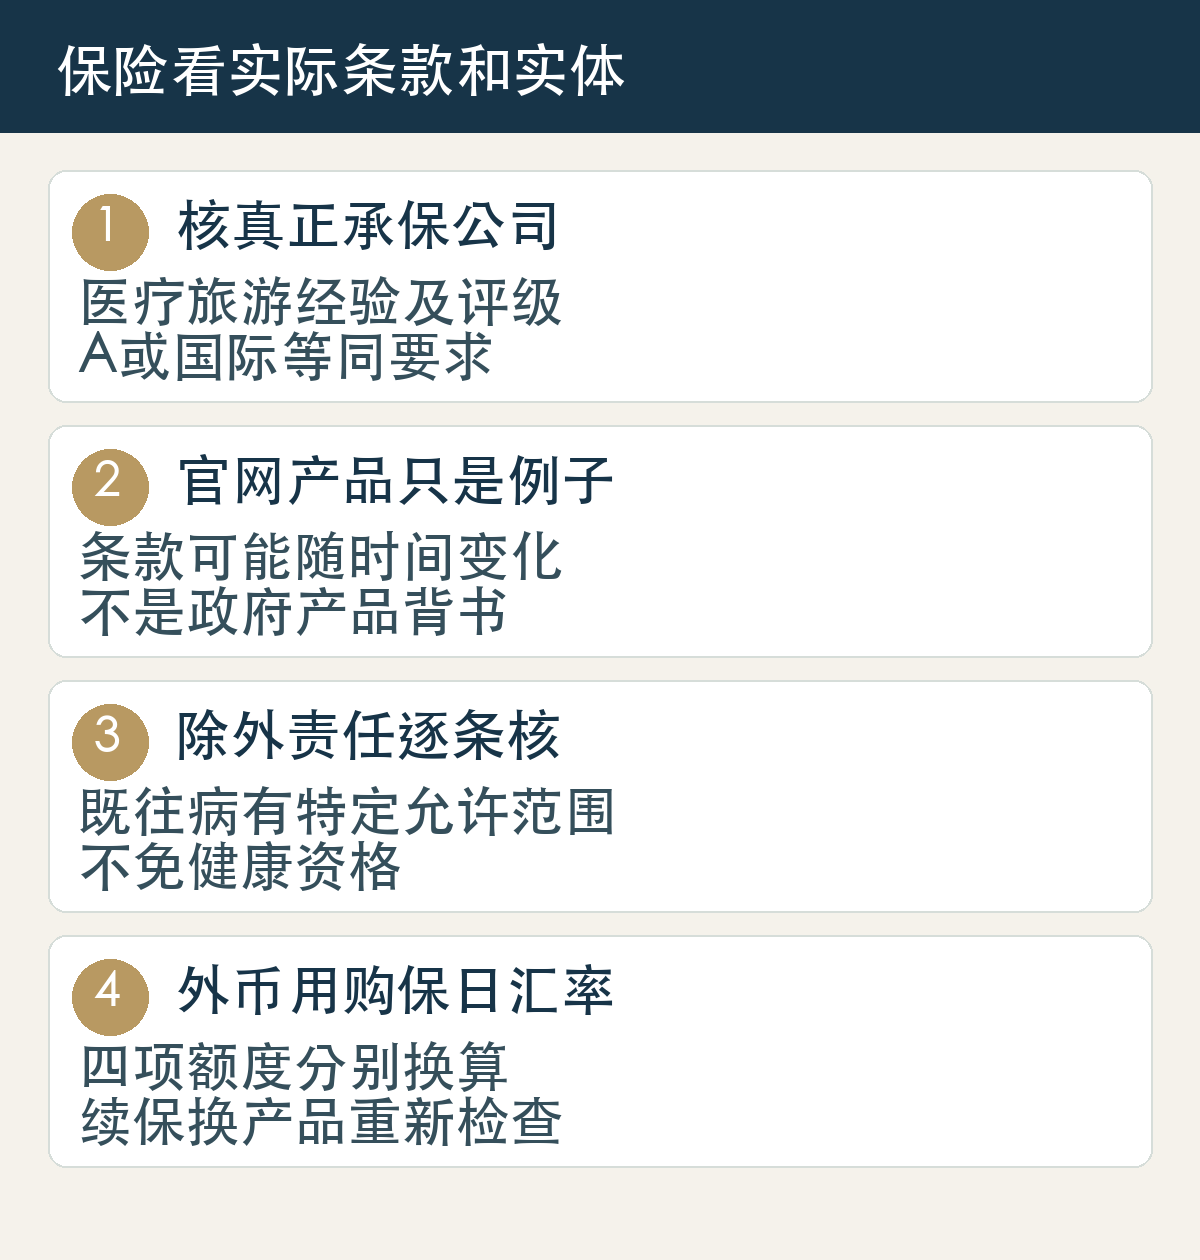
不能只按公司或产品名称判断。官方页面列出的产品只是例子,并明确不背书保险商;每份实际提交保单仍须满足保障范围、额度、公司评级及期间等要求,条款变化或除外责任也要核。
卓越移民 Premiervisa Group · 资料核对:2026年10月19日
有名的保险商也要读实际产品
V4.30要求公司有医疗或旅游保险业务经验,信用评级不低于A(strong)或国际认可评级机构的等同评级。不能只以集团规模、公司自称知名或销售说以前有人用过作为资质结论。
评级体系不同,应核是否真正等同及对应哪一个承保实体,不把代理平台的名称当作保险公司。准备正式保单、承保方和可靠评级资料,必要时要求公司提供可核实依据。
既往疾病除外有条文边界
V4.30.1允许急诊医疗和癌症保障对既往疾病相关费用有特定除外安排。这不代表所有疾病、所有治疗或所有新发生风险都可排除,也不等于申请人因此免除项目健康条件。
核对时记录个人适用除外、保障定义及其他限制。不要只看一个概括的“已有疾病不赔”标签就判断保单必定合格或必定不合格;具体范围与最低要求应逐条对应。
外币保额按规定日期换算
手册说明,如果保额以外币列示,采用购买保险日期的汇率判断。不能在之后汇率较有利时才选择一个数字来补足,也不能只用客户习惯的人民币估值代替正式保额和换算依据。
保留购买日期、原币保单和当日换算依据,并分别核急诊、癌症、送返及遗体运返四项。高总保额不表示每一分项已经满足,保单适用地域和有效期间也要一致。
官网例子不等于政府保证承保或批准
官方页面提示产品和除外条款会变化,申请人有责任确认实际保单符合要求。某份一般旅游险可能需要更长时间确认范围,尤其未明确癌症等保障时,不能因为名字出现在网页就省略核对。
本稿不推荐购买某个产品,不承诺政府接受所有同名保单。先研究具体方案和预算,原则批准后按要求提供有效证据;换产品或续保时同样重新核,不把首次通过当作永久认可。